Nạp rút và phí
Thanh toán P2P bằng tài khoản không trùng tên: Binance khóa chức năng P2P bao lâu?
Chính sách P2P bản tiếng Việt của Binance ghi rõ: dùng phương thức thanh toán chưa xác minh tên thật thì chức năng P2P bị tạm ngưng tối thiểu 7 ngày, và ai gửi thông tin thanh toán của bên thứ ba thì tự chịu toàn bộ tổn thất khi tranh chấp. Bài viết đọc lại điều khoản gốc, đo xem thị trường USDT/VND đang chạy bằng phương thức nào, và liệt kê việc cần kiểm tra trước khi đặt lệnh.
Khi mua USDT bằng tiền đồng, rất nhiều người gặp đúng một tình huống: tài khoản ngân hàng của mình hết hạn mức trong ngày, hoặc đang dùng ví điện tử đứng tên người nhà, nên nhờ vợ, chồng hoặc bạn chuyển hộ cho nhanh. Lệnh vẫn khớp, tiền vẫn tới, nhưng quy định của Binance P2P coi đó là một vi phạm có mức chế tài ghi rõ bằng con số ngày. Bài này đọc lại đúng điều khoản đó trong bản tiếng Việt của chính sách, đối chiếu với thị trường tiền đồng đang chạy bằng những phương thức thanh toán nào, và rút ra việc cần làm trước khi bấm đặt lệnh.
Quy tắc gốc: tên chủ tài khoản phải giống hệt tên đã xác minh
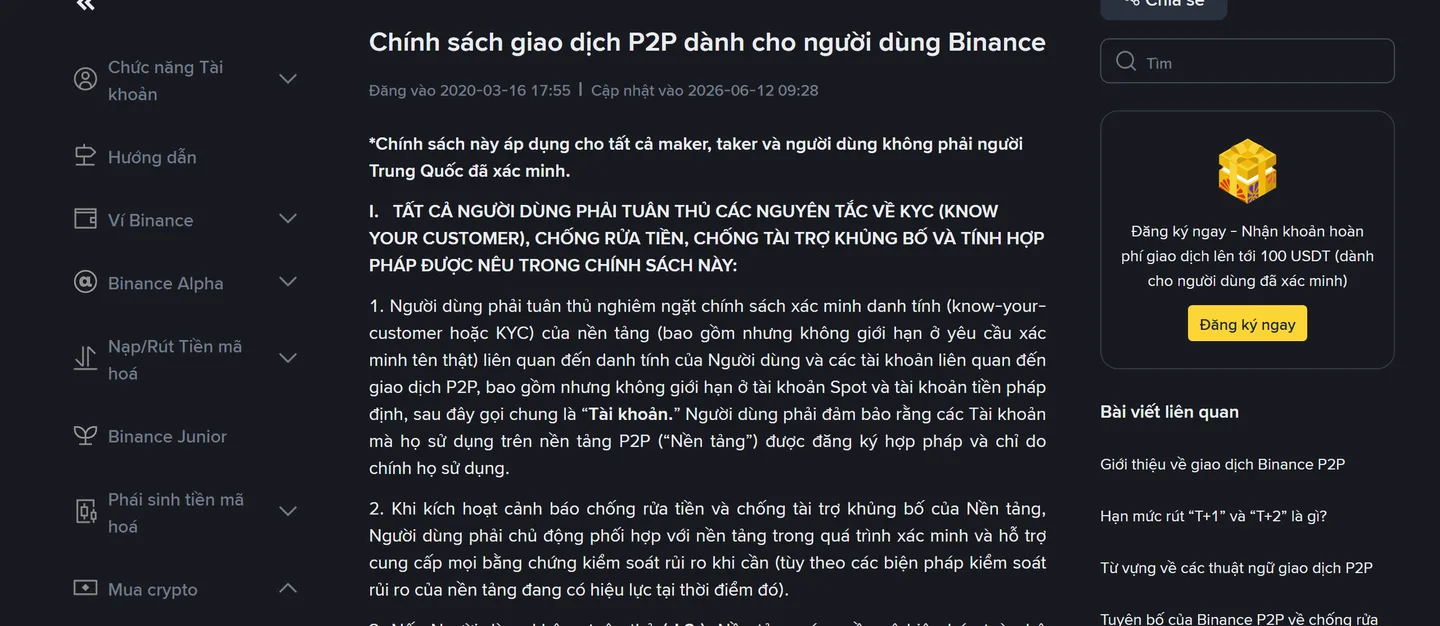
Chính sách giao dịch P2P dành cho người dùng Binance đặt yêu cầu này ở ngay mục I: người dùng phải tuân thủ chính sách xác minh danh tính, "bao gồm nhưng không giới hạn ở yêu cầu xác minh tên thật", và phải đảm bảo các tài khoản họ dùng trên nền tảng P2P "được đăng ký hợp pháp và chỉ do chính họ sử dụng".
Xuống phần hướng dẫn cho người mua, điều 2 nói thẳng về phương thức thanh toán: hãy dùng phương thức có tên chủ tài khoản trùng khớp với tên bạn đã đăng ký trên Binance, và tên đó "phải giống hệt tên cá nhân/doanh nghiệp đã xác minh của bạn trên Binance".
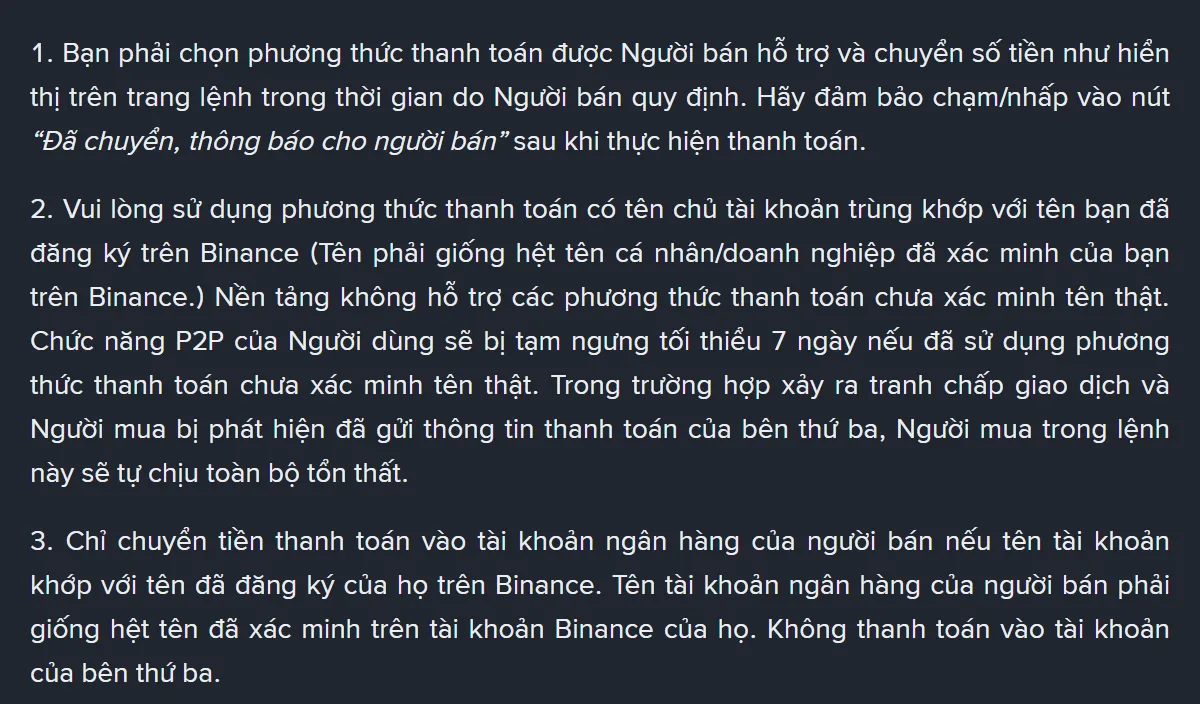
Chữ "giống hệt" ở đây là nghĩa đen. Tên trên tài khoản ngân hàng, tên trên ví điện tử và tên đã qua xác minh danh tính trên Binance phải là cùng một người. Nếu bạn chưa chắc hồ sơ xác minh của mình đang đứng tên và địa chỉ nào, phần giấy tờ được chấp nhận được trình bày trong bài chứng minh địa chỉ trên Binance cần giấy tờ nào.
Dùng phương thức chưa xác minh tên thật: tạm ngưng P2P tối thiểu 7 ngày
Vẫn trong điều 2 đó, chính sách ghi hai câu liên tiếp đáng chú ý. Câu thứ nhất: "Nền tảng không hỗ trợ các phương thức thanh toán chưa xác minh tên thật." Câu thứ hai là phần có con số: "Chức năng P2P của Người dùng sẽ bị tạm ngưng tối thiểu 7 ngày nếu đã sử dụng phương thức thanh toán chưa xác minh tên thật."
Hai chi tiết cần đọc kỹ. Thứ nhất, 7 ngày là mức tối thiểu, không phải mức trần; chính sách không nêu mức tối đa. Thứ hai, cái bị tạm ngưng là chức năng P2P, nghĩa là bạn vẫn còn tài sản trong tài khoản nhưng mất đường đổi ra tiền đồng trong suốt thời gian đó. Với người đang có lệnh dở dang hoặc có kế hoạch rút tiền trong tuần, đây là một khoảng thời gian dài.
Bên cạnh đó, mục hướng dẫn chung cũng cảnh báo riêng về nhóm phương thức không hiển thị tên người thanh toán: vì người bán không thể kiểm tra tên người trả tiền có khớp với tên trên Binance hay không, nếu phát sinh tranh chấp từ các phương thức loại này thì "người mua luôn phải chịu trách nhiệm về tổn thất".
Nhờ người khác chuyển hộ: ai chịu tổn thất khi có tranh chấp
Đây là phần nhiều người bỏ qua. Chính sách tách riêng hành vi gửi thông tin thanh toán của bên thứ ba và gắn cho nó một hậu quả nặng hơn việc chỉ bị tạm ngưng chức năng: nếu xảy ra tranh chấp giao dịch và người mua bị phát hiện đã gửi thông tin thanh toán của bên thứ ba, "Người mua trong lệnh này sẽ tự chịu toàn bộ tổn thất".
Nói cách khác, khi tiền được chuyển từ một tài khoản không phải của bạn, bạn không chỉ mạo hiểm với 7 ngày tạm ngưng mà còn tự loại mình ra khỏi cơ chế xử lý khiếu nại. Đội ngũ P2P vẫn có thể hỗ trợ, nhưng chính sách đã ghi sẵn bên nào gánh phần thiệt.
Chiều ngược lại cũng được quy định đối xứng. Điều 3 của phần người mua yêu cầu chỉ chuyển tiền vào tài khoản ngân hàng của người bán nếu tên tài khoản khớp với tên đã đăng ký của họ trên Binance, và kết lại bằng một câu ngắn: "Không thanh toán vào tài khoản của bên thứ ba." Nếu người bán trong hộp chat đưa cho bạn số tài khoản mang tên người khác, đó là lúc dừng lại và mở khiếu nại, không phải lúc chuyển tiền rồi tính sau.
Chiều bán cũng bị ràng buộc bởi đúng một quy tắc
Nếu bạn là người bán USDT lấy tiền đồng, phần hướng dẫn dành cho người bán mở đầu bằng cùng yêu cầu: tên chủ tài khoản dùng để nhận thanh toán phải trùng khớp với tên đã đăng ký trên Binance. Và điều 2 lặp lại cấu trúc chế tài quen thuộc: người bán bị phát hiện đã gửi thông tin thanh toán của bên thứ ba thì tự chịu toàn bộ tổn thất khi có tranh chấp.
Điều này có hệ quả thực tế với người bán hay dùng tài khoản của công ty gia đình hoặc tài khoản đứng tên cha mẹ để nhận tiền cho tiện: khoản tiền về vẫn là tiền thật, nhưng nếu người mua mở khiếu nại, bạn đang ở phía không được bảo vệ. Các bước xử lý khi một lệnh bán bị treo đã được mô tả chi tiết trong bài người mua báo đã chuyển nhưng tiền chưa về tài khoản.
Thị trường tiền đồng hôm nay chạy bằng phương thức nào
Quy tắc thì chung cho mọi thị trường, nhưng mức độ dễ vi phạm lại phụ thuộc vào việc thị trường của bạn đang dùng công cụ thanh toán gì. Ngày 22/10/2026, chúng tôi đọc dữ liệu quảng cáo công khai của cặp USDT/VND trên Binance P2P, lấy 121 quảng cáo ở mỗi chiều và đếm phương thức thanh toán mà từng quảng cáo chấp nhận. Kết quả:
- Chiều bạn mua USDT và trả tiền đồng: 5 trên 121 quảng cáo có nhận ít nhất một ví điện tử, và không quảng cáo nào chỉ nhận ví điện tử. Phần còn lại đều đi qua chuyển khoản ngân hàng.
- Chiều bạn bán USDT và nhận tiền đồng: 23 trên 121 quảng cáo có kèm ví điện tử, trong đó 4 quảng cáo chỉ nhận ví điện tử.
- Các ví xuất hiện ở chiều bán, tính theo số lần được liệt kê: MoMo 11, VNPAY 6, ZaloPay 5, CAKE 5, Viettel Money 5.
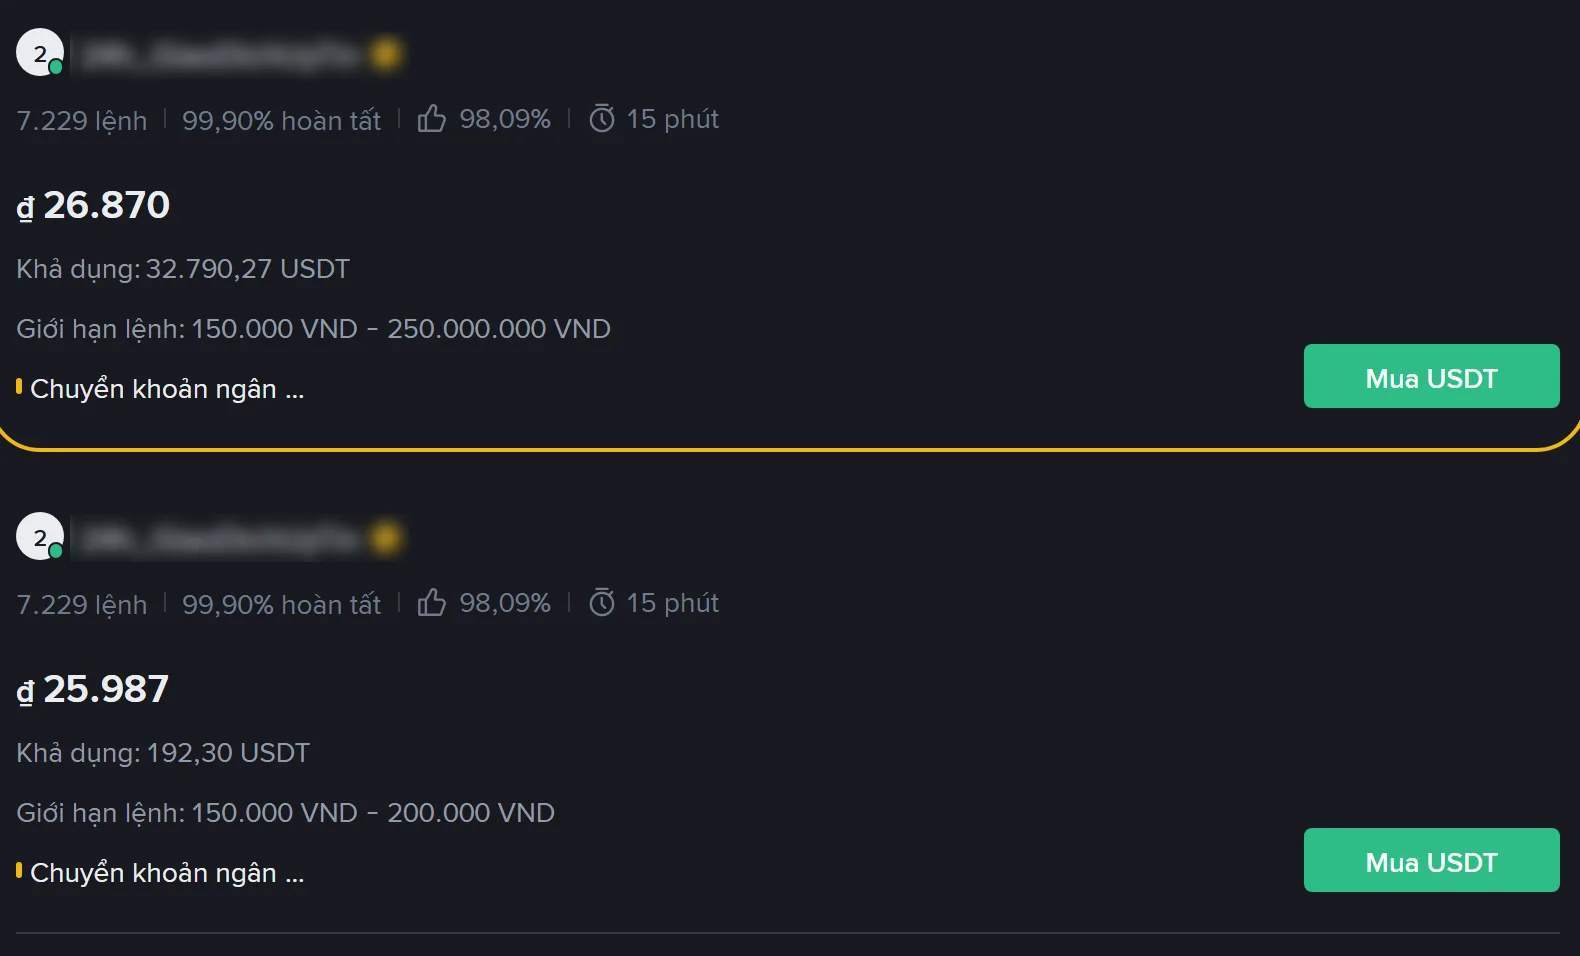
Đọc theo hướng có ích cho người dùng: ở chiều mua, bạn gần như luôn trả bằng chuyển khoản ngân hàng, mà chuyển khoản ngân hàng thì hệ thống hiển thị tên người chuyển. Quy tắc trùng tên vì vậy dễ tuân thủ, và cũng dễ bị phát hiện khi vi phạm. Rủi ro lớn nhất không nằm ở công cụ mà nằm ở thói quen nhờ người nhà bấm chuyển hộ.
Ở chiều bán, tỉ lệ quảng cáo có ví điện tử cao hơn hẳn. Ví điện tử tại Việt Nam đều yêu cầu định danh, nên bản thân việc nhận bằng ví không vi phạm, miễn là ví đứng tên chính bạn và trùng với tên đã xác minh trên Binance. Vấn đề chỉ phát sinh khi người bán khai một ví mang tên người khác, hoặc khi hai bên thỏa thuận chuyển qua một kênh nằm ngoài lệnh.
Giá và hạn mức trong ảnh trên cũng cho thấy một điểm quen thuộc: quảng cáo nằm trên cùng không phải quảng cáo có giá tốt nhất. Cách đọc các cột của bảng giá và các tiêu chí sàng lọc người bán được trình bày trong bài đọc bảng giá P2P và chọn người bán khi mua USDT bằng VND.
Khi tiền vào tài khoản ngân hàng từ một người lạ
Có một rủi ro riêng của chiều bán mà quy tắc trùng tên chỉ giải quyết được một phần. Binance có hẳn một trang hướng dẫn về việc tài khoản ngân hàng của người bán bị đóng băng, và phần mở đầu mô tả đúng cơ chế: một số người mua dính vào các vụ việc trên nền tảng khác, sau đó trình báo cơ quan chức năng, và tài khoản của người bán từng giao dịch với họ trên Binance P2P bị đóng băng theo, dù người bán giao dịch ngay tình.
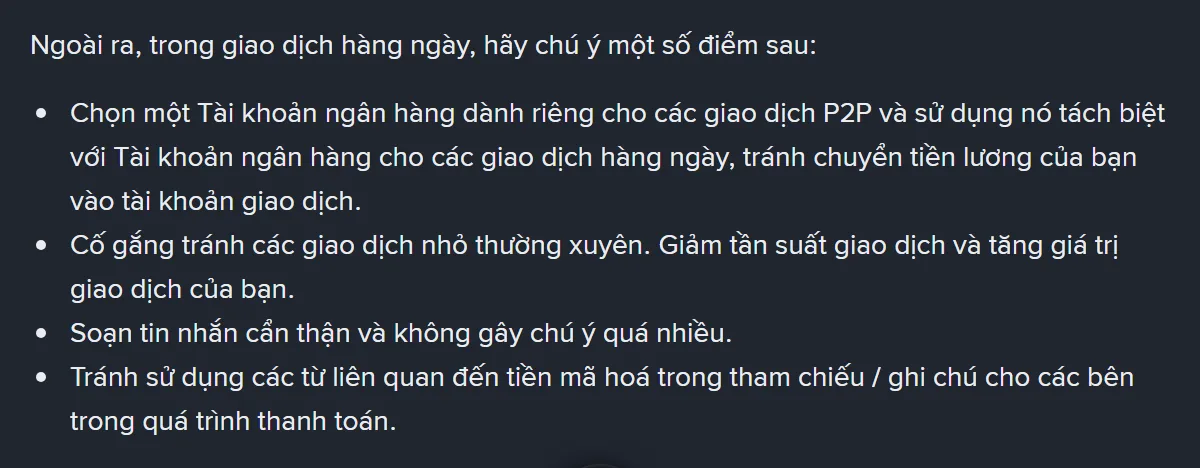
Bốn khuyến nghị cho giao dịch hằng ngày trong trang đó: chọn một tài khoản ngân hàng dành riêng cho P2P và tách khỏi tài khoản sinh hoạt, tránh chuyển lương vào tài khoản giao dịch; hạn chế các giao dịch nhỏ lặp lại nhiều lần, giảm tần suất và tăng giá trị mỗi lệnh; soạn tin nhắn cẩn thận; và tránh dùng các từ liên quan đến tiền mã hóa trong phần tham chiếu hoặc ghi chú chuyển khoản.
Trang này còn nêu các bước khi sự cố đã xảy ra: liên hệ ngân hàng ngay, gửi email kèm bằng chứng tới địa chỉ hỗ trợ P2P của Binance, chủ động cung cấp lịch sử lệnh và lịch sử trò chuyện cho cơ quan chức năng, và tham khảo ý kiến chuyên gia pháp lý nếu cần. Trang không ghi ngày cập nhật, nên nếu bạn cần dẫn chiếu chính xác, hãy mở lại trang vào thời điểm sử dụng.
Việc cần làm trước khi đặt lệnh
- Mở phần phương thức thanh toán trong hồ sơ P2P và kiểm tra từng mục đang khai: tên chủ tài khoản có đúng bằng tên đã xác minh trên Binance không, kể cả dấu và thứ tự họ tên.
- Xóa hoặc sửa những phương thức đang đứng tên người khác, kể cả tài khoản của vợ, chồng hay cha mẹ.
- Khi hạn mức ngân hàng trong ngày đã hết, hãy chia nhỏ lệnh hoặc dời sang hôm sau, thay vì nhờ người khác chuyển hộ.
- Trước khi chuyển tiền, đối chiếu tên người nhận hiển thị trên trang lệnh với tên tài khoản ngân hàng đích; nếu lệch, không chuyển và mở khiếu nại.
- Ở chiều bán, chỉ mở khóa khi đã thấy tiền ghi có trong ứng dụng ngân hàng của chính mình và tên người chuyển khớp với tên đối tác trên lệnh.
- Dùng một tài khoản ngân hàng riêng cho P2P và viết nội dung chuyển khoản trung tính, không nhắc tên tiền mã hóa.
Quy tắc trùng tên nghe thì hiển nhiên, nhưng nó là điều kiện để bạn được bảo vệ khi có tranh chấp. Một lần nhờ người khác chuyển hộ cho nhanh có thể đổi lấy ít nhất một tuần không giao dịch được, và trong trường hợp xấu là mất quyền khiếu nại cho chính lệnh đó.
Nguồn tham khảo
- Binance, Chính sách giao dịch P2P dành cho người dùng Binance (trang ghi cập nhật vào 2026-06-12, truy cập 22/10/2026)
- Binance, Hướng dẫn để tránh việc Tài khoản ngân hàng bị đóng băng trong các giao dịch P2P (trang không ghi ngày cập nhật, truy cập 22/10/2026)
- Dữ liệu quảng cáo công khai cặp USDT/VND trên p2p.binance.com, đo ngày 22/10/2026 (121 quảng cáo mỗi chiều)
Bài viết mang tính thông tin, không phải lời khuyên đầu tư hay tư vấn pháp lý. Nếu bạn chưa có tài khoản, có thể đăng ký Binance với mã BN8812.