Rủi ro và checklist
Giao dịch crypto trên Binance có phải nộp thuế thu nhập cá nhân?
Luật Thuế thu nhập cá nhân 109/2025/QH15 đã xếp thu nhập từ chuyển nhượng tài sản số vào diện chịu thuế từ ngày 1/7/2026. Nhưng mức 0,1% trong Thông tư 32/2026/TT-BTC chỉ gắn với giao dịch qua tổ chức cung cấp dịch vụ tài sản mã hóa được Bộ Tài chính cấp phép, mà đến ngày 6/10/2026 vẫn chưa có tổ chức nào. Bài viết tách rõ phần đã có quy định, phần còn trống và việc nên làm ngay.
Nếu bạn đang bán USDT hoặc chốt lời một đồng coin nào đó trên Binance, câu hỏi tự nhiên là: khoản đó có phải khai thuế ở Việt Nam không? Tính đến ngày kiểm tra 12/10/2026, câu trả lời gồm hai nửa. Nửa thứ nhất đã rõ: luật đã xếp thu nhập từ chuyển nhượng tài sản số vào diện chịu thuế thu nhập cá nhân. Nửa thứ hai chưa rõ: cơ chế thu 0,1% mà báo chí hay nhắc được viết cho giao dịch qua tổ chức cung cấp dịch vụ tài sản mã hóa được Bộ Tài chính cấp phép, mà đến nay chưa có tổ chức nào như vậy.
Bài này gom lại đúng những gì văn bản nói, chỉ ra ranh giới giữa phần đã có quy định và phần còn trống, để bạn biết mình đang đứng ở đâu thay vì đoán theo tin đồn trong nhóm chat.
Luật đã đưa tài sản số vào diện chịu thuế từ ngày 1/7/2026
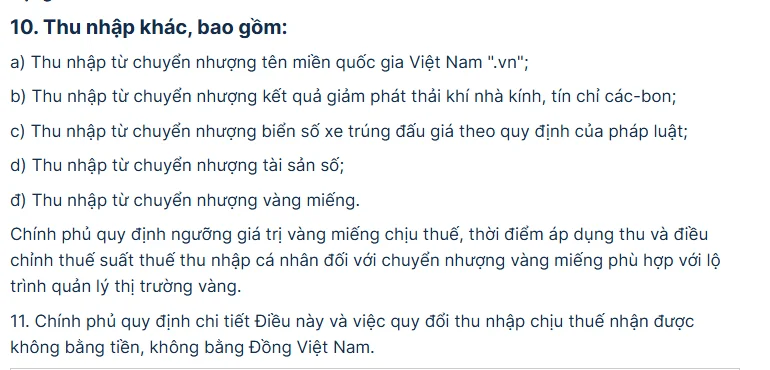
Luật Thuế thu nhập cá nhân số 109/2025/QH15 được Quốc hội thông qua ngày 10/12/2025 và có hiệu lực từ ngày 1/7/2026. Trong danh mục thu nhập chịu thuế tại Điều 3, khoản 10 liệt kê nhóm "thu nhập khác", trong đó điểm d ghi đúng một dòng: "Thu nhập từ chuyển nhượng tài sản số".
Dòng này quan trọng vì trước đó pháp luật thuế không có chỗ nào gọi tên tài sản số. Nó nằm cùng nhóm với chuyển nhượng tên miền quốc gia ".vn", tín chỉ các-bon, biển số xe trúng đấu giá và vàng miếng — tức là nhóm thu nhập mới được bổ sung, chứ không nằm trong nhóm chuyển nhượng chứng khoán ở khoản 4.
Chi tiết này đáng để nhà đầu tư chứng khoán lưu ý. Với chứng khoán, Nghị định 253/2026/NĐ-CP (Điều 10 khoản 2) quy định thuế thu nhập cá nhân bằng giá chuyển nhượng nhân với thuế suất 0,1% theo từng lần chuyển nhượng, và công ty chứng khoán khấu trừ hộ bạn trước khi tiền về tài khoản. Crypto không nằm trong điều khoản đó, nên không thể suy ra cách tính của chứng khoán rồi áp thẳng sang. Nếu bạn đang quen tư duy của thị trường cổ phiếu, bảy khác biệt giữa chứng khoán và crypto giải thích vì sao hai bên hiếm khi dùng chung một bộ quy tắc.
Mức 0,1% nằm ở văn bản nào
Con số 0,1% cho tài sản mã hóa đến từ Thông tư số 32/2026/TT-BTC, do Bộ trưởng Bộ Tài chính ban hành ngày 27/3/2026, hướng dẫn chính sách thuế với hoạt động giao dịch, chuyển nhượng và kinh doanh tài sản mã hóa trong giai đoạn thí điểm thị trường theo Nghị quyết 05/2025/NQ-CP.
Ba nội dung chính của thông tư, theo bản tin của Báo Điện tử Chính phủ ngày 1/4/2026:
| Sắc thuế | Đối tượng | Mức |
|---|---|---|
| Giá trị gia tăng | Chuyển nhượng, kinh doanh tài sản mã hóa | Không chịu thuế |
| Thu nhập doanh nghiệp | Tổ chức Việt Nam có thu nhập từ chuyển nhượng | 20% |
| Thu nhập cá nhân | Cá nhân chuyển nhượng qua tổ chức cung cấp dịch vụ | 0,1% giá chuyển nhượng từng lần |
Nguyên văn phần thuế thu nhập cá nhân như sau:
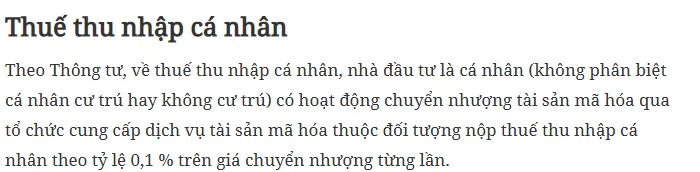
Hai điểm cần đọc kỹ trong câu đó. Thứ nhất, thuế tính trên giá chuyển nhượng từng lần, không phải trên lãi: bán lỗ vẫn phát sinh nghĩa vụ, giống cách tính của chứng khoán. Thứ hai, điều kiện kèm theo là chuyển nhượng qua tổ chức cung cấp dịch vụ tài sản mã hóa — và đây là chỗ phần lớn bài viết trên mạng bỏ qua.
"Tổ chức cung cấp dịch vụ tài sản mã hóa" là ai
Cụm từ này không phải cách nói chung chung cho mọi sàn. Thông tư dẫn chiếu khoản 3 Điều 3 Nghị quyết 05/2025/NQ-CP, tức tổ chức được Bộ Tài chính cấp phép cung cấp dịch vụ tài sản mã hóa trong khuôn khổ thí điểm tại Việt Nam. Một sàn quốc tế không xin và không được cấp phép theo nghị quyết này thì không rơi vào định nghĩa đó.
Hệ quả thực tế: không có bên nào khấu trừ 0,1% hộ bạn khi bạn khớp lệnh trên một sàn nước ngoài, và cũng chưa có biểu mẫu nào để bên đó kê khai thay. Khác hẳn với cổ phiếu, nơi công ty chứng khoán trừ thuế ngay trên từng lệnh bán.
Việt Nam đã cấp phép tổ chức nào chưa
Chưa. Ngày 6/10/2026, Báo Điện tử Chính phủ đăng phần trả lời của Bộ Tài chính cho một công dân ở TPHCM hỏi đúng tình huống này: đang giữ tài sản số trên sàn quốc tế, muốn bán ra lấy tiền mặt, trong bối cảnh trong nước chưa có tổ chức nào được cấp phép.
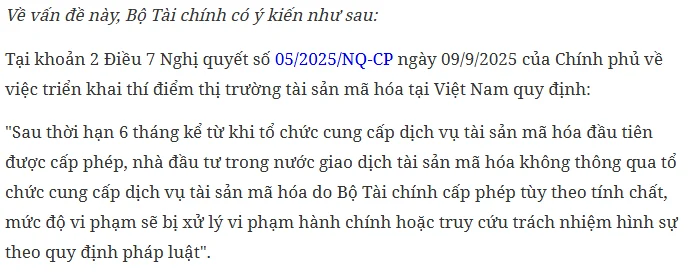
Bộ Tài chính trả lời bằng cách trích khoản 2 Điều 7 Nghị quyết 05/2025/NQ-CP: "Sau thời hạn 6 tháng kể từ khi tổ chức cung cấp dịch vụ tài sản mã hóa đầu tiên được cấp phép, nhà đầu tư trong nước giao dịch tài sản mã hóa không thông qua tổ chức cung cấp dịch vụ tài sản mã hóa do Bộ Tài chính cấp phép tùy theo tính chất, mức độ vi phạm sẽ bị xử lý vi phạm hành chính hoặc truy cứu trách nhiệm hình sự theo quy định pháp luật".
Đọc nguyên văn thì thấy đồng hồ đếm ngược gắn với một sự kiện chưa xảy ra: tổ chức đầu tiên được cấp phép. Mức phạt tương ứng và cách tính mốc này đã được phân tích riêng trong bài về khung xử phạt theo Nghị định 284/2026, nên ở đây chỉ cần nhớ: nghĩa vụ thuế và rủi ro bị xử phạt là hai chuyện tách rời, đừng gộp vào nhau khi tính toán.
Những câu chưa có lời đáp chính thức
Trang hỏi đáp chính sách tài chính của Bộ Tài chính hiện có nhiều câu hỏi của người dân nêu đúng các tình huống mà một người dùng sàn quốc tế gặp hằng ngày, và phần trả lời cho nhóm câu hỏi này vẫn chưa được đăng tính đến ngày 12/10/2026:
- Lệnh Spot đổi một token lấy USDT có được coi là một lần chuyển nhượng tài sản số không, và nếu có thì tính trên chiều bán hay cả hai chiều.
- Giao dịch on-chain qua ví tự quản hoặc sàn phi tập trung được xử lý thế nào.
- Nghĩa vụ bắt đầu từ mốc 1/7/2026 (luật có hiệu lực) hay một mốc khác.
Câu thứ nhất đáng chú ý với người hay dùng chức năng đổi nhanh: mỗi lần đổi là một giao dịch độc lập, kể cả khi bạn chỉ xoay vòng giữa hai stablecoin. Nếu bạn chưa quen phân biệt giữa lệnh đổi nhanh và lệnh khớp trên sổ lệnh, bài Binance Convert có mất phí không mô tả rõ hai cơ chế này khác nhau ra sao.
Khi chưa có hướng dẫn, cách an toàn là không tự suy diễn theo hướng có lợi cho mình, cũng không hoảng lên khai bừa một con số không có căn cứ.
Việc nên làm ngay bây giờ
Không ai có thể kê khai cho một năm giao dịch nếu không còn dữ liệu. Giới hạn kỹ thuật ở đây rất thật: trong lịch sử giao dịch của Binance, nhiều báo cáo chỉ truy xuất được trong vòng 3 tháng gần nhất, nên chờ đến khi có hướng dẫn rồi mới đi tìm số liệu thường là quá muộn. Bài lấy sao kê giao dịch Binance ở đâu và giới hạn bao nhiêu hướng dẫn chỗ xuất và các mốc giới hạn.
Ba việc cụ thể:
- Xuất và lưu lịch sử giao dịch định kỳ theo quý, giữ cả file gốc lẫn bản sao. Ghi lại ngày, cặp giao dịch, số lượng, giá và phí.
- Giữ sao kê ngân hàng của các lần nạp tiền đồng và rút tiền đồng. Đây là phần cơ quan thuế dễ đối chiếu nhất vì nó đi qua hệ thống ngân hàng trong nước.
- Theo dõi hai nguồn chính thức: thông tin cấp phép tổ chức cung cấp dịch vụ tài sản mã hóa và các thông tư hướng dẫn tiếp theo của Bộ Tài chính. Mốc "tổ chức đầu tiên được cấp phép" là tín hiệu quan trọng nhất, vì nó khởi động cả đồng hồ 6 tháng lẫn cơ chế khấu trừ 0,1%.
Những câu hỏi hay gặp
Lãi chưa rút về tài khoản ngân hàng thì có phải nộp thuế không? Luật nói về thu nhập từ chuyển nhượng tài sản số, không nói về thời điểm tiền về ngân hàng. Việc rút tiền đồng về ngân hàng là một bước riêng, không phải điều kiện phát sinh thu nhập. Cách xác định thời điểm cụ thể cho giao dịch trên sàn chưa được cấp phép thì vẫn chưa có hướng dẫn.
Tôi lỗ cả năm thì có phải khai không? Cơ chế 0,1% trong Thông tư 32/2026/TT-BTC tính trên giá chuyển nhượng từng lần, nghĩa là không phụ thuộc lãi hay lỗ. Nhưng cơ chế đó gắn với giao dịch qua tổ chức được cấp phép, nên chưa áp dụng trực tiếp cho sàn quốc tế. Giữ đủ chứng từ lãi lỗ vẫn có ích khi có hướng dẫn.
Mua coin rồi giữ, chưa bán thì sao? Luật đánh thuế thu nhập từ chuyển nhượng. Nắm giữ không phải là chuyển nhượng. Riêng nghĩa vụ kê khai tài sản theo pháp luật về phòng, chống tham nhũng là quy định khác, chỉ áp dụng cho nhóm đối tượng phải kê khai.
Giao dịch P2P bằng tiền đồng có khác gì không? Về bản chất vẫn là chuyển nhượng tài sản số, chỉ khác ở khâu thanh toán. Điểm đáng lưu ý là dòng tiền P2P đi qua tài khoản ngân hàng cá nhân, nên dữ liệu đối chiếu rõ ràng hơn nhiều so với giao dịch coin đổi coin.
Có nên tự đi nộp 0,1% cho chắc? Chưa có biểu mẫu và hướng dẫn kê khai riêng cho trường hợp giao dịch qua sàn chưa được cấp phép. Nếu số tiền lớn hoặc tình huống phức tạp, nên hỏi trực tiếp cơ quan thuế nơi cư trú thay vì làm theo bài viết trên mạng.
Nguồn và ngày kiểm tra
- Cổng Xây dựng chính sách, pháp luật — Quy định thu nhập chịu thuế thu nhập cá nhân: Điều 3 khoản 10 điểm d, Luật Thuế thu nhập cá nhân số 109/2025/QH15.
- Cổng Xây dựng chính sách, pháp luật — Giới thiệu Luật Thuế thu nhập cá nhân số 109/2025/QH15: ngày thông qua 10/12/2025, hiệu lực 1/7/2026.
- Cổng Xây dựng chính sách, pháp luật — Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng chứng khoán: Nghị định 253/2026/NĐ-CP, Điều 10 khoản 2, mức 0,1% với chứng khoán.
- Báo Điện tử Chính phủ — Chính sách thuế đối với tài sản mã hóa: Thông tư 32/2026/TT-BTC, đăng ngày 1/4/2026.
- Báo Điện tử Chính phủ — Giao dịch tài sản mã hóa không qua tổ chức được cấp phép có thể bị xử lý: trả lời của Bộ Tài chính ngày 6/10/2026, trích khoản 2 Điều 7 Nghị quyết 05/2025/NQ-CP.
- Bộ Tài chính — Hỏi đáp chính sách tài chính: các câu hỏi của người dân về thuế với giao dịch tài sản số trên sàn quốc tế.
Ngày kiểm tra: 12/10/2026.
Nội dung trên mang tính thông tin, không phải tư vấn thuế hay tư vấn pháp lý. Quy định và tình trạng cấp phép có thể thay đổi sau ngày kiểm tra; khi cần chắc chắn, hãy đối chiếu văn bản gốc hoặc hỏi cơ quan thuế.