Rủi ro và checklist
Gửi USDT vào Binance Simple Earn: lãi tính thế nào, khác gì gửi tiết kiệm?
Simple Earn trả hai loại phần thưởng theo hai nhịp khác nhau: APR thời gian thực cộng vào Tài khoản Earn mỗi phút, còn APR thưởng theo bậc phải đợi sang ngày thứ ba mới về tài khoản Spot. Bài viết tính lại bằng con số thật ngày 14/10/2026, liệt kê bốn trường hợp không rút ngay được và đối chiếu với bảo hiểm tiền gửi ngân hàng.
Với người quen gửi tiết kiệm ngân hàng, Simple Earn trên Binance trông rất giống một kỳ hạn linh hoạt: bạn bỏ USDT vào, số dư tự tăng, muốn rút lúc nào cũng được. Nhưng cơ chế tính lãi, thời điểm nhận tiền và đặc biệt là ai chịu rủi ro thì khác hẳn. Bài này giải thích đúng những gì Binance công bố, kèm con số thật đọc được trên trang sản phẩm ngày 14/10/2026.
Nguồn chính là hai trang hướng dẫn tiếng Việt của Binance: "Giới thiệu về Binance Simple Earn" và "Hướng dẫn sử dụng Sản phẩm linh hoạt Simple Earn" (trang ghi cập nhật gần nhất 24/09/2026, truy cập 14/10/2026).
Tiền của bạn được dùng làm gì
Đây là câu hỏi nên trả lời trước khi hỏi lãi bao nhiêu. Binance viết rõ: tài sản bạn đăng ký vào Sản phẩm linh hoạt tạo thanh khoản cho các đơn vị kinh doanh của Binance, bao gồm cho người dùng khác vay thông qua các sản phẩm Ký quỹ và Cho vay. Tiền lãi từ những khoản vay đó là nguồn trả phần thưởng cho bạn. Trang giới thiệu còn nói thêm tài sản có thể được đem stake trên chuỗi, hoặc dùng cho các nhu cầu vận hành khác trong Binance.
Một chi tiết đáng chú ý trong cách Binance giải thích APR: APR cao hơn thường cho thấy tỷ lệ tài sản được cho vay lớn hơn so với tổng quy mô bể. Nói cách khác, mức lãi hấp dẫn không phải quà tặng mà là tín hiệu nhu cầu vay đang cao.
Hai loại phần thưởng, hai nhịp trả tiền khác nhau
Sản phẩm linh hoạt trả hai thứ, và nhiều người nhầm chúng làm một.
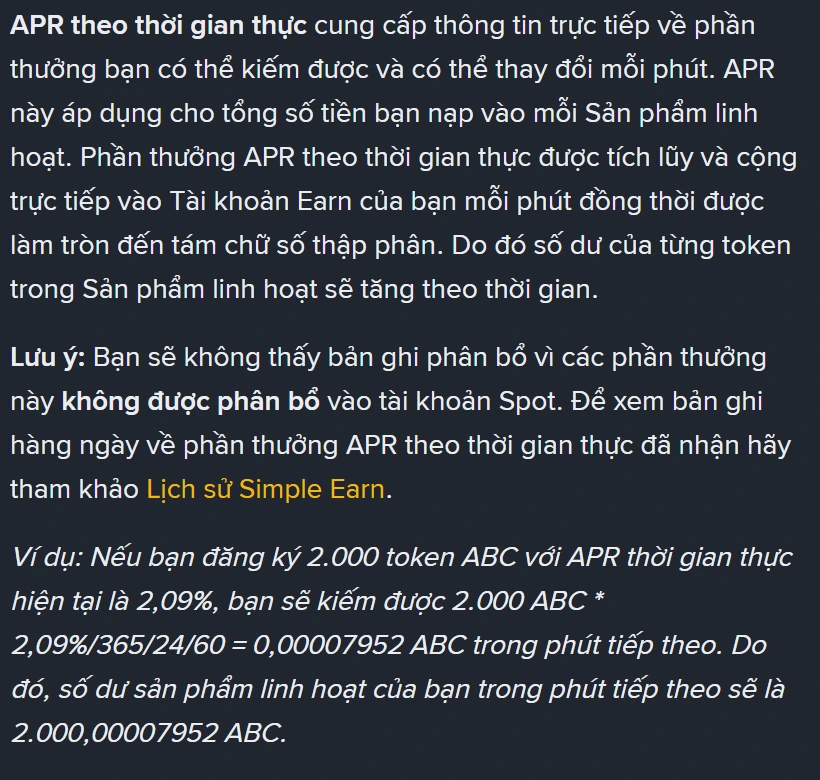
APR theo thời gian thực là phần cơ bản, áp dụng cho toàn bộ số tiền bạn nạp. Nó có thể thay đổi mỗi phút, được cộng thẳng vào Tài khoản Earn mỗi phút và làm tròn đến tám chữ số thập phân. Vì vậy số dư token trong sản phẩm tự lớn dần mà không có bản ghi phân bổ nào trong tài khoản Spot.
APR thưởng theo bậc là ưu đãi thêm, chỉ có ở một số sản phẩm được chọn, và tính theo bậc số lượng nạp. Phần này chạy theo nhịp ngày chứ không theo phút, với ba mốc cần nhớ theo giờ Việt Nam:
- Binance chụp ảnh số dư của bạn ngẫu nhiên trong khoảng 07:00:00 hôm trước đến 06:59:59 hôm sau.
- Phần thưởng bắt đầu tích lũy từ 07:00 của ngày kế tiếp ngày bạn đăng ký.
- Tiền về tài khoản Spot vào ngày sau nữa, trong khoảng 07:00 đến 15:00.
Tức là đăng ký hôm nay thì khoản thưởng theo bậc đầu tiên về tay vào ngày thứ ba. Và nếu bạn rút trong khung 07:00 hôm nay đến 07:00 ngày mai, phần đã rút ngừng tích lũy thưởng theo bậc của ngày đó. Binance nói thêm rằng lệnh rút được xử lý bắt đầu từ chính phần tài sản đã tích lũy phần thưởng, nên rút sớm một ngày có thể mất trọn khoản thưởng bậc sắp được trả.
Một ví dụ bằng số, với lãi suất thật
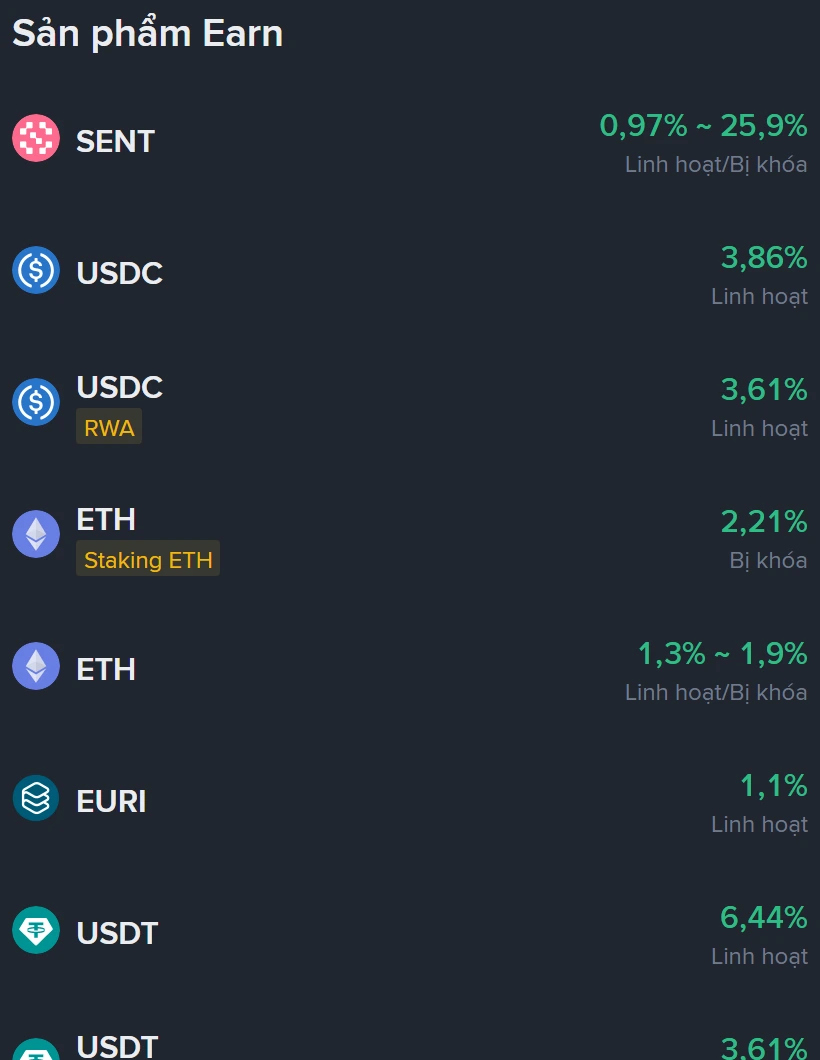
Ngày 14/10/2026, trang Simple Earn tiếng Việt hiển thị APR của USDT kỳ hạn linh hoạt là 6,44%, USDC là 3,86%, EURI là 1,1%, còn ETH linh hoạt nằm trong khoảng 1,3% đến 1,9%.
Áp đúng công thức Binance đưa trong tài liệu (số lượng nhân APR chia 365 chia 24 chia 60), với 1.000 USDT ở mức 6,44%:
- Mỗi phút: 1.000 × 6,44% ÷ 365 ÷ 24 ÷ 60 = 0,00012253 USDT
- Mỗi ngày: khoảng 0,1764 USDT
- Mỗi 30 ngày: khoảng 5,29 USDT
Con số 64,4 USDT một năm chỉ đúng nếu APR đứng yên suốt 365 ngày, điều gần như không xảy ra. Binance ghi thẳng trong phần miễn trừ trách nhiệm rằng APR được điều chỉnh hàng ngày và phần thưởng ước tính có thể khác phần thưởng thực tế. Đây là khác biệt lớn nhất so với một sổ tiết kiệm: ngân hàng cam kết lãi suất trong hợp đồng, còn ở đây con số bạn thấy lúc bấm nút chỉ là mức của phút đó.
Rút lúc nào cũng được, trừ bốn trường hợp
Binance mô tả việc đăng ký là xử lý tức thì, và yêu cầu rút cũng được chuyển ngay về tài khoản Spot, vẫn tính phần thưởng theo thời gian thực cho đến thời điểm rút. Nhưng tài liệu liệt kê những chỗ mà chữ ngay lập tức không còn đúng:
- Tài sản linh hoạt đang được dùng làm tài sản thế chấp cho Vay linh hoạt Binance thì không rút được cho đến khi trả xong khoản vay.
- Có hạn mức rút hàng ngày cho từng sản phẩm, và hạn mức này có thể thay đổi bất cứ lúc nào.
- Khi nhiều người cùng rút một token, bể thanh khoản có thể tạm thiếu số dư và yêu cầu rút bị chậm.
- Với phần vốn đã khớp qua Cung cấp lãi suất cố định, Binance nói rõ không thể rút trước ngày hết hạn.
Có một hành vi dễ gây bất ngờ: nếu bạn đặt lệnh Spot hoặc Convert mà số dư không đủ, Binance sẽ dùng tiền theo thứ tự tài khoản Spot, rồi tài khoản Funding, rồi mới đến tài sản linh hoạt trong Earn. Phần bị rút ra để khớp lệnh ngừng sinh lãi ngay. Nếu bạn chưa rõ hai ví đầu tiên trong chuỗi đó khác nhau thế nào, bài ví Funding và ví Spot trên Binance khác nhau thế nào giải thích kỹ hơn.
Rủi ro do chính Binance liệt kê
Phần đáng đọc nhất trên trang hướng dẫn lại là phần ít người kéo xuống tới. Binance nêu ba nhóm rủi ro của Sản phẩm linh hoạt.
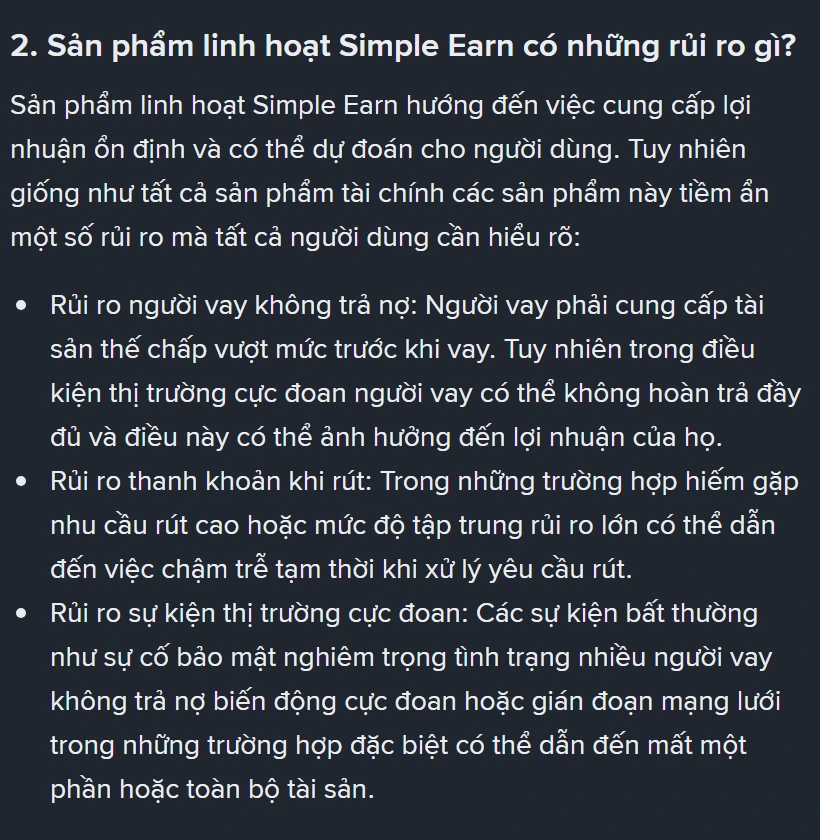
Thứ nhất là rủi ro người vay không trả nợ: người vay phải thế chấp vượt mức, nhưng trong điều kiện thị trường cực đoan vẫn có thể không hoàn trả đầy đủ. Thứ hai là rủi ro thanh khoản khi rút, khi nhu cầu rút cao có thể làm chậm việc xử lý. Thứ ba, và đây là câu quan trọng nhất, rủi ro sự kiện thị trường cực đoan: sự cố bảo mật nghiêm trọng, nhiều người vay cùng không trả nợ, biến động cực đoan hoặc gián đoạn mạng lưới có thể dẫn đến mất một phần hoặc toàn bộ tài sản.
Đó là nguyên văn trên trang tiếng Việt. Nó không giống rủi ro của một khoản tiết kiệm.
So với gửi tiết kiệm: khác ở chỗ ai đứng sau
Tiền gửi tiết kiệm bằng đồng Việt Nam tại ngân hàng trong nước nằm trong phạm vi bảo hiểm tiền gửi theo luật, hiện hành là Luật Bảo hiểm tiền gửi số 111/2025/QH15 có hiệu lực từ 01/5/2026. Hạn mức chi trả do Thủ tướng quy định; mức 125 triệu đồng cho một người tại một tổ chức được đặt ra theo Quyết định 32/2021/QĐ-TTg. Luật mới có hiệu lực chưa lâu nên nếu con số này quan trọng với quyết định của bạn, hãy tra cứu lại văn bản hướng dẫn hiện hành thay vì tin vào một bài viết.
Điều chắc chắn là Simple Earn không nằm trong bất kỳ cơ chế bảo hiểm tiền gửi nào. Không có hạn mức chi trả, không có cơ quan đứng sau. Phần cam kết duy nhất là điều khoản sản phẩm của chính Binance, và như trích dẫn ở trên, điều khoản đó đã nói trước về khả năng mất tài sản.
Thêm một lớp nữa mà sổ tiết kiệm không có: bạn đang giữ USDT chứ không phải tiền đồng. Rủi ro của chính stablecoin xếp chồng lên rủi ro của sản phẩm lãi suất. Hai bài stablecoin khác tiền gửi ngân hàng thế nào và đọc báo cáo dự trữ Tether thế nào khi USDT mất neo nói kỹ về lớp rủi ro này.
Nếu bạn đang so Simple Earn với cổ tức của cổ phiếu, khác biệt về nguồn tiền trả thưởng đã được trình bày trong bài staking và cổ tức khác nhau sáu điểm nào.
Tự động đăng ký: tiện, nhưng nhớ hai mốc giờ
Chức năng Tự động đăng ký đẩy số dư token nhàn rỗi trong tài khoản Spot vào Sản phẩm linh hoạt tương ứng vào 09:00 và 23:00 giờ Việt Nam mỗi ngày. Tiện cho người không muốn thao tác tay, nhưng nếu bạn đang để sẵn USDT trong Spot để chờ khớp một lệnh mua, hãy cân nhắc tắt nó trong Tài khoản Earn. Tài sản vẫn dùng để đặt lệnh được, chỉ là dòng tiền của bạn sẽ đi qua thêm một bước.
Một lưu ý cho người dùng tài khoản phụ: tài khoản phụ nhận được APR theo thời gian thực nhưng không nhận APR thưởng theo bậc, trong khi tài khoản chính nhận cả hai.
Kiểm tra sáu điểm trước khi bấm đăng ký
- Xem APR hiển thị là loại nào. Con số lớn thường là tổng của phần thời gian thực và phần thưởng theo bậc, mà phần thứ hai chỉ áp dụng cho một hạn mức số lượng nhất định.
- Mở mục Quy tắc sản phẩm ngay trong cửa sổ đăng ký để xem hạn mức tối thiểu và cấu trúc bậc.
- Tự tính lại phần thưởng ngày bằng công thức số lượng nhân APR chia 365, đừng chỉ đọc con số ước tính.
- Xác định bạn có cần số USDT này trong 48 giờ tới không. Nếu có, phần thưởng theo bậc gần như chắc chắn không kịp về.
- Đọc hết mục rủi ro, đặc biệt câu về khả năng mất một phần hoặc toàn bộ tài sản.
- Nếu định dùng tài sản này làm thế chấp cho khoản vay, chấp nhận rằng bạn không rút được cho đến khi trả xong nợ.
Nguồn tham khảo
- Binance, Giới thiệu về Binance Simple Earn (truy cập 14/10/2026)
- Binance, Hướng dẫn sử dụng Sản phẩm linh hoạt Simple Earn từ Binance (trang ghi cập nhật 24/09/2026, truy cập 14/10/2026)
- Ảnh chụp trang Simple Earn bản tiếng Việt, 14/10/2026
- Quốc hội, Luật Bảo hiểm tiền gửi số 111/2025/QH15, hiệu lực 01/5/2026; Thủ tướng Chính phủ, Quyết định 32/2021/QĐ-TTg về hạn mức trả tiền bảo hiểm
Bài viết mang tính thông tin, không phải lời khuyên đầu tư. Nếu bạn chưa có tài khoản, có thể đăng ký Binance với mã BN8812.